
Nhận tiền từ nước ngoài về Việt Nam: so sánh ngân hàng, Western Union và ứng dụng chuyển tiền
So sánh các cách nhận tiền từ nước ngoài: chuyển khoản SWIFT, Western Union, MoneyGram, ứng dụng chuyển tiền, tài khoản đa tiền tệ – tốc độ, chi phí, lưu ý thuế và kênh cần tránh.
Người thân ở nước ngoài muốn gửi tiền về, bạn bán hàng cho khách quốc tế hay nhận học bổng từ trường nước ngoài: có rất nhiều cách nhận tiền từ nước ngoài về Việt Nam. Mỗi kênh có phí, tỷ giá và thời gian khác nhau. Bài viết so sánh các kênh phổ biến để bạn chọn cách phù hợp, an toàn và đúng luật.
Các kênh nhận tiền từ nước ngoài
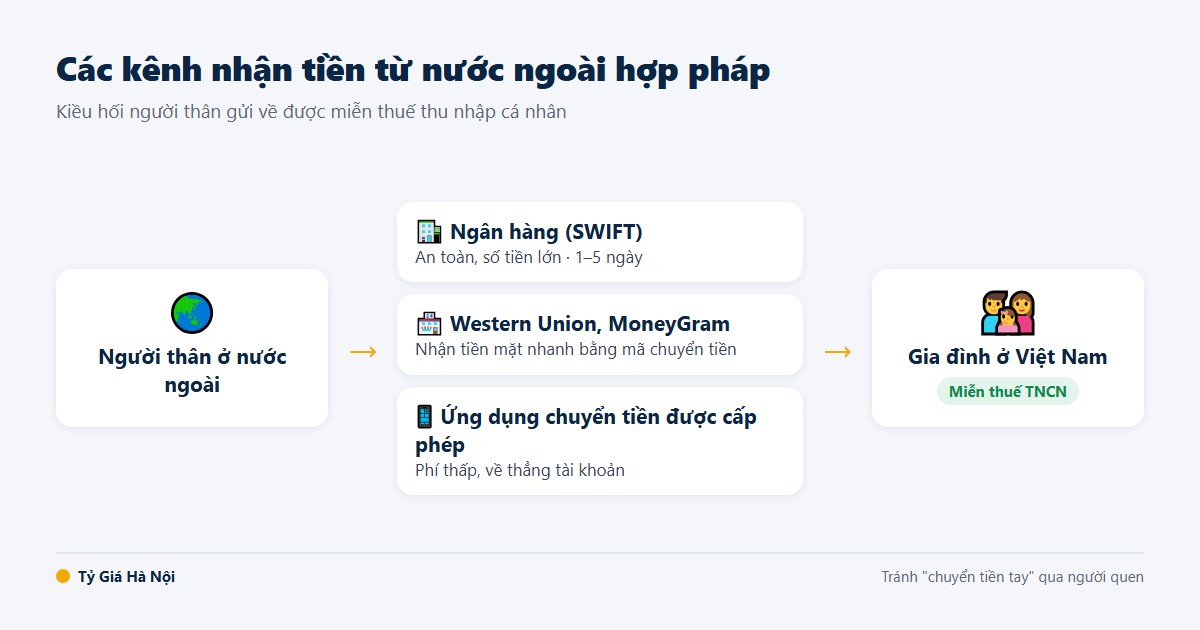
Các kênh nhận tiền từ nước ngoài hợp pháp
1. Chuyển khoản quốc tế qua ngân hàng (SWIFT)
Người gửi ra ngân hàng ở nước ngoài, chuyển thẳng vào tài khoản ngân hàng của bạn ở Việt Nam bằng mã SWIFT.
- Ưu điểm: an toàn, có chứng từ đầy đủ, phù hợp số tiền lớn; nhận được bằng ngoại tệ hoặc tiền Việt.
- Nhược điểm: phí chuyển ở nước ngoài thường cao, có thể có phí ngân hàng trung gian; mất 1–5 ngày làm việc.
- Cần: họ tên, số tài khoản, tên ngân hàng và mã SWIFT của bạn. Xem: Mã SWIFT là gì?
2. Dịch vụ chuyển tiền quốc tế (Western Union, MoneyGram…)
Người gửi chuyển qua các đại lý hoặc ứng dụng của dịch vụ; người nhận nhận tiền mặt tại điểm chi trả (thường là ngân hàng, bưu điện) bằng mã số chuyển tiền và giấy tờ tuỳ thân, hoặc nhận vào tài khoản.
- Ưu điểm: nhanh (có khi vài phút), mạng lưới rộng, không cần tài khoản ngân hàng.
- Nhược điểm: phí và tỷ giá có thể kém hơn; cẩn thận lừa đảo giả danh yêu cầu "đóng phí để nhận tiền".
3. Ứng dụng chuyển tiền trực tuyến và công ty kiều hối
Nhiều ứng dụng chuyển tiền quốc tế cho phép gửi thẳng tiền Việt vào tài khoản ngân hàng ở Việt Nam, thông qua ngân hàng đối tác trong nước. Ví dụ, ở Hàn Quốc có các ứng dụng được cấp phép như Hanpass, E9pay, GME; một số ngân hàng Việt Nam hợp tác trực tiếp với họ để nhận kiều hối.
- Ưu điểm: phí thường thấp, tỷ giá minh bạch, nhận nhanh.
- Nhược điểm: mỗi dịch vụ chỉ hỗ trợ một số nước gửi; cần kiểm tra dịch vụ có được cấp phép ở nước gửi hay không.
4. Tài khoản ngân hàng số đa tiền tệ
Với du học sinh, người làm việc ở nước ngoài, các tài khoản như Revolut, Wise… giúp giữ và đổi nhiều loại tiền với tỷ giá tốt, sau đó chuyển về Việt Nam. Xem thêm: Mở tài khoản ngân hàng tại UK cho du học sinh.
So sánh nhanh
| Kênh | Tốc độ | Chi phí | Phù hợp |
|---|---|---|---|
| Ngân hàng (SWIFT) | 1–5 ngày | Phí cố định cao, có thể có phí trung gian | Số tiền lớn, cần chứng từ |
| Western Union, MoneyGram | Vài phút – 1 ngày | Phí theo số tiền, tỷ giá có thể kém | Cần tiền mặt gấp |
| Ứng dụng chuyển tiền, công ty kiều hối | Vài phút – 1 ngày | Thường thấp | Gửi định kỳ, số tiền vừa |
| Tài khoản số đa tiền tệ | Nhanh | Thấp | Du học sinh, người làm việc ở nước ngoài |
Phí và tỷ giá thay đổi theo từng dịch vụ và thời điểm. Hãy so sánh tổng số tiền Việt bạn thực nhận, không chỉ nhìn mức phí.
Nhận bằng ngoại tệ hay tiền Việt?
Ảnh: Cây ATM trên phố Văn Cao, Hà Nội. Nguồn: Phan Minh Tuấn, CC BY-SA 4.0, Wikimedia Commons.
- Nhận ngoại tệ vào tài khoản ngoại tệ: có thể giữ lại hoặc bán cho ngân hàng khi tỷ giá tốt.
- Nhận tiền Việt: tiện dùng ngay; được quy đổi theo tỷ giá của ngân hàng hoặc dịch vụ.
Khi bán ngoại tệ cho ngân hàng, tiền trong tài khoản được tính theo tỷ giá mua chuyển khoản, cao hơn giá mua tiền mặt. Xem: Tỷ giá mua vào, bán ra là gì?
Có phải đóng thuế không?
- Kiều hối (người thân ở nước ngoài gửi về giúp gia đình): được miễn thuế thu nhập cá nhân. Xem: Nhận kiều hối có phải đóng thuế không?
- Tiền lương, tiền công, tiền bán hàng, dịch vụ từ nước ngoài: là thu nhập, có thể phải kê khai, nộp thuế theo quy định.
Những kênh cần tránh
- "Chuyển tiền tay" qua người quen, tiệm vàng: người gửi đưa tiền ở nước ngoài, người ở Việt Nam trả lại tiền Việt. Đây là hoạt động ngoài hệ thống ngân hàng, có thể bị xử phạt và dễ bị lừa.
- Nhận tiền qua người lạ, tài khoản lạ: nguy cơ dính dòng tiền lừa đảo, bị phong toả tài khoản.
- Tin nhắn báo "có kiều hối, cần đóng phí để nhận": chiêu lừa đảo phổ biến. Dịch vụ thật không yêu cầu bạn chuyển tiền trước để nhận tiền.
Câu hỏi thường gặp
Nhận tiền từ nước ngoài có giới hạn không?
Pháp luật Việt Nam không giới hạn số tiền cá nhân nhận qua kênh hợp pháp. Với khoản lớn, ngân hàng có thể hỏi thông tin về nguồn tiền theo quy định phòng, chống rửa tiền.
Không có tài khoản ngân hàng có nhận được không?
Có, qua Western Union, MoneyGram hoặc các điểm chi trả kiều hối, mang theo CCCD và mã chuyển tiền.
Tiền về chậm thì làm gì?
Liên hệ ngân hàng nhận, cung cấp mã giao dịch (MT103 hoặc số tham chiếu) do người gửi cung cấp để tra soát.
Kết luận
Có 4 kênh chính để nhận tiền từ nước ngoài: ngân hàng (SWIFT), dịch vụ chuyển tiền quốc tế, ứng dụng chuyển tiền và công ty kiều hối, tài khoản số đa tiền tệ. Hãy chọn kênh được cấp phép, so sánh số tiền thực nhận, và theo dõi tỷ giá hôm nay để quy đổi vào thời điểm có lợi.
Thông tin chỉ mang tính tham khảo; phí và điều kiện của từng dịch vụ có thể thay đổi, vui lòng kiểm tra trực tiếp trước khi giao dịch.